有更多美股挂牌商品产品可以研究,但篮子数量增加并不保证风险更分散。本轮先算清原三类非股票资产,再逐项等权加入商品,并检查商品类别重叠。
主区间:2007-05-30~2026-11-03,美元名义、个人税前。单资产收益含分配再投、反映基金自身费用,未扣个人外部交易费用。组合初始10万美元、无额外杠杆,每侧交易费用及滑点5基点,按月首个交易日收盘再平衡,另保留年度对照。
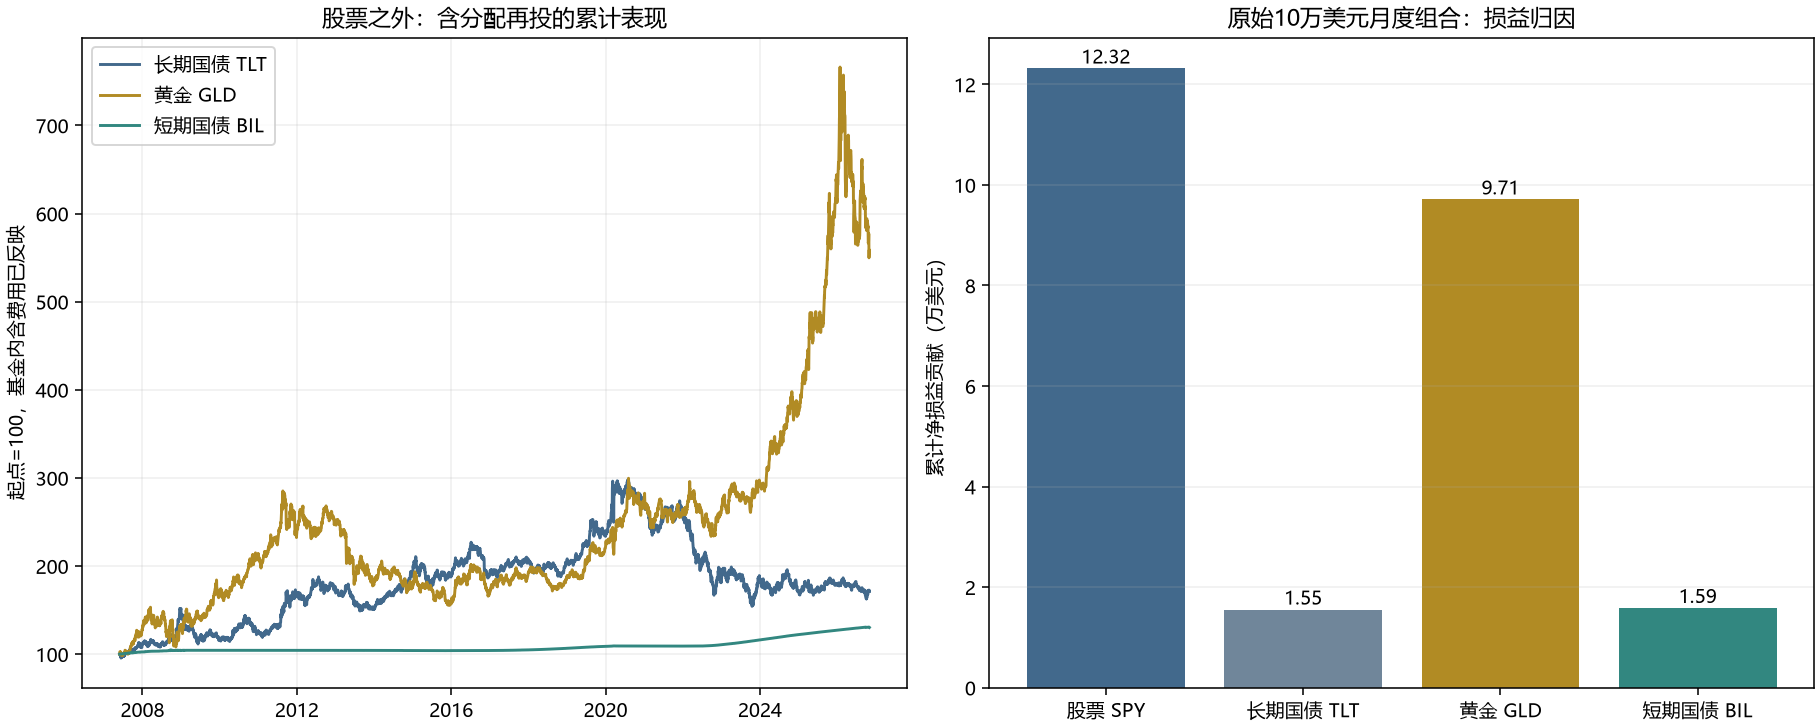
| 资产 | 含分配再投累计收益 | 复合年化 | 自身最大回撤 |
|---|---|---|---|
| 长期国债 TLT | 71.10% | 2.80% | -48.35% |
| 黄金 GLD | 455.10% | 9.22% | -45.56% |
| 短期国债 BIL | 30.30% | 1.37% | -0.78% |
长期国债有明显久期风险,不能视为现金。短债在长期低利率阶段收益较低,主要作用是流动性、稳定性和再平衡资金;黄金本段收益较高,但也曾长期回撤。不能仅凭这段收益将某一类永久替换掉。
| 剔除股票后重新归一化的组合 | 年化收益 | 最大回撤 |
|---|---|---|
| TLT/GLD/BIL各1/3,年度再平衡 | 5.02% | -22.46% |
| TLT/GLD/BIL各1/3,每月再平衡 | 4.92% | -22.87% |
上表是单独构建的三资产组合,不等于原组合中75%的收益贡献。原月度四资产组合从10万美元变为约35.17万美元,累计净收益约25.17万美元,按每一天实际持有金额计算的贡献如下:
| 原月度组合资产 | 累计资产损益(美元) | 分摊交易费(美元) | 净贡献(美元) |
|---|---|---|---|
| 股票 SPY | 123,344.14 | 183.56 | 123,160.57 |
| 长期国债 TLT | 15,700.07 | 165.89 | 15,534.17 |
| 黄金 GLD | 97,282.44 | 176.66 | 97,105.78 |
| 短期国债 BIL | 15,958.46 | 106.22 | 15,852.25 |
调仓转入转出不是收益。四项净贡献相加与组合总收益对账一致;这是美元损益归因,不是把四只基金各自的年化收益简单相加。
| 产品 | 商品类别 | 实现方式 | 本轮数据状态 |
|---|---|---|---|
| DBC | 广义商品 | 多种商品期货及抵押品;商品池结构 | 通过初步门槛 |
| PDBC | 广义商品 | 主动管理商品期货ETF,No K-1结构 | 通过初步门槛 |
| COMT | 广义商品 | 商品期货动态换月ETF | 通过初步门槛 |
| GSG | 广义商品 | S&P GSCI商品期货敞口信托 | 通过初步门槛 |
| DBA | 农业 | 农业商品期货;商品池 | 通过初步门槛 |
| DBB | 工业金属 | 多种工业金属期货;商品池 | 通过初步门槛 |
| DBO | 原油 | 原油期货期限选择策略;商品池 | 通过初步门槛 |
| USO | 原油 | 主要通过WTI期货等获得敞口;商品池 | 通过初步门槛 |
| USL | 原油 | 跨12个月份WTI期货;商品池 | 通过初步门槛 |
| CPER | 铜 | 铜期货指数;商品池 | 隔离,未纳入完整回测 |
| SLV | 白银 | 实物白银信托 | 通过初步门槛 |
| UNG | 天然气 | 天然气期货;商品池,仅作风险诊断对照 | 通过初步门槛 |
这些是挂牌产品研究清单,不是已核实可由你的具体账户买入的白名单。部分属于商品池或信托,账户限制和税务处理要另行核对;No K-1不等于无税。本轮没有把能源股或矿业股当成商品,因其仍增加股票风险。
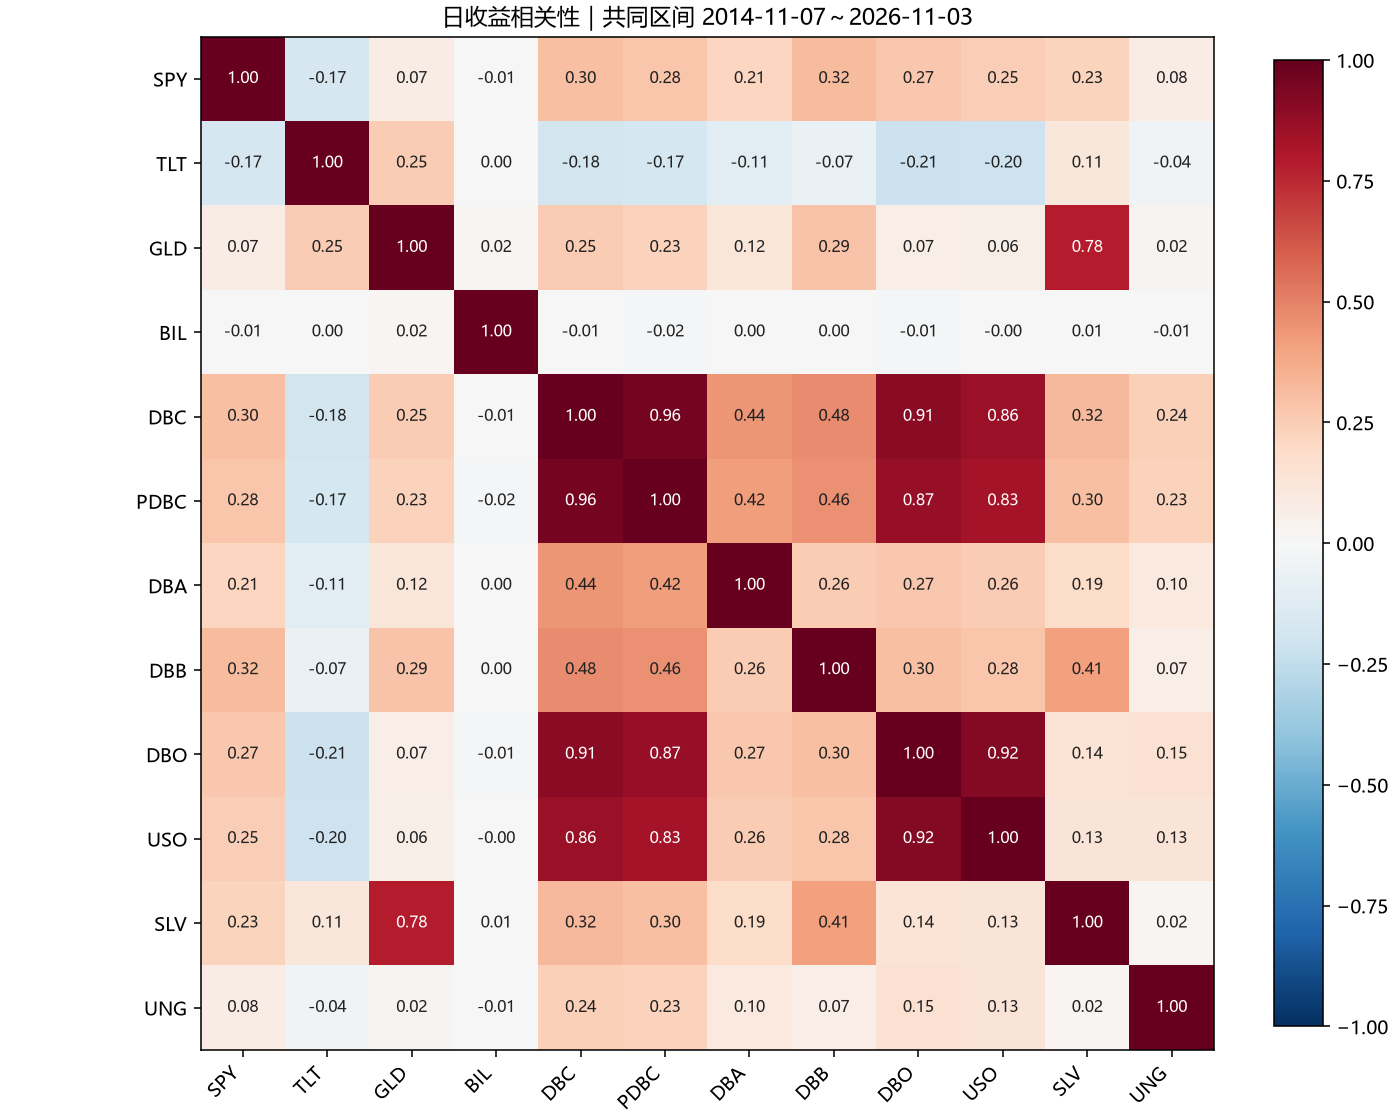
USO、USL、DBO等通过原油期货获得敞口,期限选择不同。长期表现还包含换月、抵押品利息、费用与历史规则变化,不能以现货油价涨幅替代。真实ETF收益已经反映这些已实现影响,不重复扣除一遍当前费率。Invesco官网还提示部分DB产品/基准在2025-11-10更新规则,历史并非始终沿用现行规则。
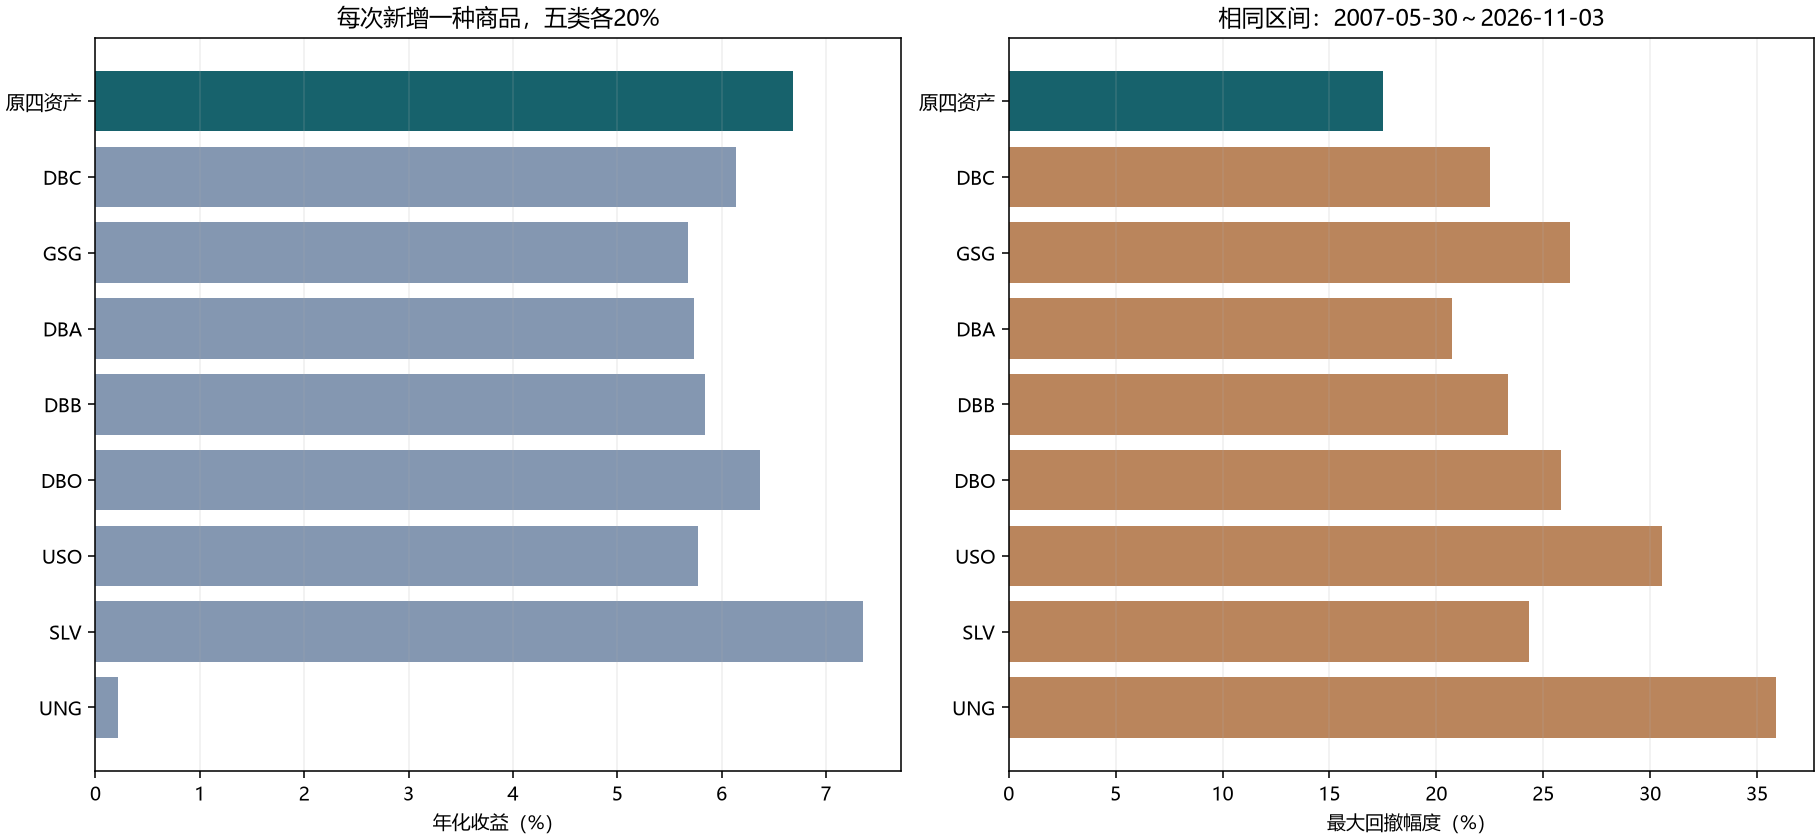
每个产品使用自己的有效历史,并重新计算完全同区间的原四资产基准。成立较晚的基金单独显示起点,不能拿较短好行情和其他产品长历史直接排名。
| 新增产品 | 起点 | 同区间原组合年化 | 五类等权年化 | 五类最大回撤 | 同区间原组合最大回撤 |
|---|---|---|---|---|---|
| DBC | 2007-05-30 | 6.69% | 6.14% | -22.53% | -17.51% |
| PDBC | 2014-11-07 | 6.68% | 6.57% | -14.95% | -17.51% |
| COMT | 2014-10-16 | 6.70% | 6.55% | -16.24% | -17.51% |
| GSG | 2007-05-30 | 6.69% | 5.67% | -26.25% | -17.51% |
| DBA | 2007-05-30 | 6.69% | 5.73% | -20.74% | -17.51% |
| DBB | 2007-05-30 | 6.69% | 5.84% | -23.33% | -17.51% |
| DBO | 2007-05-30 | 6.69% | 6.37% | -25.84% | -17.51% |
| USO | 2007-05-30 | 6.69% | 5.77% | -30.56% | -17.51% |
| USL | 2007-12-06 | 6.42% | 6.09% | -26.46% | -17.51% |
| SLV | 2007-05-30 | 6.69% | 7.35% | -24.31% | -17.51% |
| UNG | 2007-05-30 | 6.69% | 0.21% | -35.88% | -17.51% |
长历史里,白银加入提高了年化但回撤也明显增加;原油、农业、工业金属、广义商品并没有普遍改善收益。PDBC与COMT的较短历史显示部分回撤改善、收益接近对应基准,这可以作为研究线索,不能外推为长期优越性。
当原四类从各25%降到20%,已有风险仓位本身也缩小。因此另设股票/长期国债/黄金各20%、短债40%的对照,再把其中20%短债换成商品。这样可以分辨商品相对短债的贡献。
| 新增品种 | 短债40%对照年化 | 加入商品后年化 | 年化差(百分点) | 商品20%对应样本方差贡献¹ |
|---|---|---|---|---|
| DBC | 5.65% | 6.14% | 0.49 | 34.12% |
| PDBC | 5.75% | 6.57% | 0.82 | 31.03% |
| COMT | 5.76% | 6.55% | 0.79 | 33.00% |
| GSG | 5.65% | 5.67% | 0.03 | 40.60% |
| DBA | 5.65% | 5.73% | 0.09 | 27.46% |
| DBB | 5.65% | 5.84% | 0.19 | 39.36% |
| DBO | 5.65% | 6.37% | 0.73 | 52.75% |
| USO | 5.65% | 5.77% | 0.13 | 59.53% |
| USL | 5.42% | 6.09% | 0.68 | 51.94% |
| SLV | 5.65% | 7.35% | 1.70 | 53.09% |
| UNG | 5.65% | 0.21% | -5.44 | 71.70% |
¹ 用同区间日收益协方差和固定目标权重计算,不是逐日实际风险归因,也不是未来预测。20%资金可能承担远高于20%的组合方差;较低或负的风险贡献也不等于较低或负收益。
| 方案 | 股票/国债/黄金/短债各占 | 新增商品合计 | 年化收益 | 最大回撤 |
|---|---|---|---|---|
| 六份等权:原四类+农业+工业金属 | 16.67% | 33.33% | 5.17% | -26.85% |
| 七份等权:原四类+农业+工业金属+原油 | 14.29% | 42.86% | 5.11% | -33.35% |
| 五大类各20%,商品内部三等分 | 20.00% | 20.00% | 6.03% | -21.81% |
七份等权中,新增商品已经占42.86%,再算黄金,实物资产相关风险更多。广义商品本身含能源、金属、农业,不能把DBC、USO、DBO、DBB全部当作互不相关的篮子。铜也属于工业金属子类。
在某一天,组合收益可写成:r组合 ≈ Σ(前一时点权重 × 当期资产收益) − 成本。这个关系可以用于归因。但未来各项收益未知;长期复合增长是各期(1+r组合)连乘,风险还取决于协方差:方差 = wᵀΣw。因此更适合视为带约束的组合选择:先控制大类权重、风险集中和成本,再检验多个历史环境,而不能从过去涨幅解出一个保证未来收益的固定答案。
本轮没有做历史收益最大化优化,也没有为凑到10%反复寻找权重。等权是透明的起点;下一步更值得验证的是商品作为一个受限总仓位的分散成分,以及它在通胀和股债同跌阶段的作用,而不是按ETF数量无限增加商品比重。
| 产品 | 年度再平衡年化 | 不计交易费年化 | 每侧20基点年化 | 滚动十年最低~最高 |
|---|---|---|---|---|
| DBC | 6.26% | 6.16% | 6.07% | 2.63%~8.67% |
| PDBC | 6.67% | 6.59% | 6.50% | 5.46%~8.60% |
| COMT | 6.69% | 6.57% | 6.49% | 5.29%~8.64% |
| GSG | 5.82% | 5.70% | 5.61% | 1.91%~8.49% |
| DBA | 5.76% | 5.75% | 5.67% | 2.07%~7.60% |
| DBB | 6.05% | 5.86% | 5.77% | 2.77%~8.75% |
| DBO | 6.56% | 6.40% | 6.30% | 2.18%~9.31% |
| USO | 6.15% | 5.80% | 5.69% | 1.05%~8.90% |
| USL | 6.20% | 6.12% | 6.02% | 2.58%~9.37% |
| SLV | 7.42% | 7.38% | 7.28% | 1.83%~11.05% |
| UNG | 0.39% | 0.24% | 0.12% | -3.27%~4.67% |
| 产品 | 压力窗口 | 窗口收益 | 窗口最大回撤 |
|---|---|---|---|
| DBC | 2007-10-01~2009-03-31 | -5.49% | -22.53% |
| DBC | 2020-02-03~2020-04-30 | -2.17% | -13.51% |
| DBC | 2022-01-03~2022-12-30 | -5.99% | -14.88% |
| DBO | 2007-10-01~2009-03-31 | -5.59% | -25.84% |
| DBO | 2020-02-03~2020-04-30 | -5.29% | -16.38% |
| DBO | 2022-01-03~2022-12-30 | -7.06% | -15.71% |
| SLV | 2007-10-01~2009-03-31 | -0.57% | -24.31% |
| SLV | 2020-02-03~2020-04-30 | -0.25% | -15.38% |
| SLV | 2022-01-03~2022-12-30 | -8.29% | -18.48% |
| PDBC | 2020-02-03~2020-04-30 | -1.97% | -13.45% |
| PDBC | 2022-01-03~2022-12-30 | -6.00% | -14.95% |
完整前后半段重新建仓对照、单资产收益、年度结果和逐日净值均保存在JSON/SQLite。分段是事后稳健性检查,不是真正未来样本外。历史不足20年的产品不提供虚构的20年结果;所有比较均为个人税前,未计汇率转换。
新增11个代码全量请求均成功,数据库研究样本共47个,日线201,527条。它们已纳入本地Linux原有09:00/18:30采集名单;Windows与虚拟机须运行。交付的SQLite是冻结快照,不会自动随日常数据库更新。
12个商品研究样本中,11个通过同区间日历和分红复权算术初检。CPER全历史缺2014-12-05、2015-02-03;缩小请求范围虽返回候选记录,但相对之前报价出现约45%~50%的跳变,被质量规则拦截。未填充日线、未计算它的完整组合业绩;候选原始响应和质量问题已保存,需要独立价格/公司行动确认。另一免费来源Stooq页面要求浏览器验证,本轮未获得独立确认。不能把“接口返回数据”当作“数据可信”。
4项新增归因测试通过;Linux独立实现复算13个代表组合的逐日净值、分资产损益和费用,最大净值误差1.00e-08美元、损益归因误差1.48e-09美元。原始年度/月度基准保持一致。属于历史模拟验收,不是实盘交易验收。
为保持可比性,原四类及已有DBC沿用前次冻结数据;新增产品采用今天的快照,统一截止2026-11-03。没有覆盖此前研究。单一供应商的日历与算术检查不替代完整的独立来源核验。
{
  "old_frozen": "85cca7cd4e4371703d47416a122dd8b7f4b7e220bad9e37b05766ae34f3e7071",
  "new_commodities": "b401302809f0440a5bd835d5f01a27ff0088db9db05cc60a5b4a4b8d1d1bbe41",
  "policy": "acd9746e8b3c0b95e19f65b138b5d73981cbe0f8bfc79df9f3a26b95dc67f3cc"
}