风险分得更平均,
不等于回撤更小。
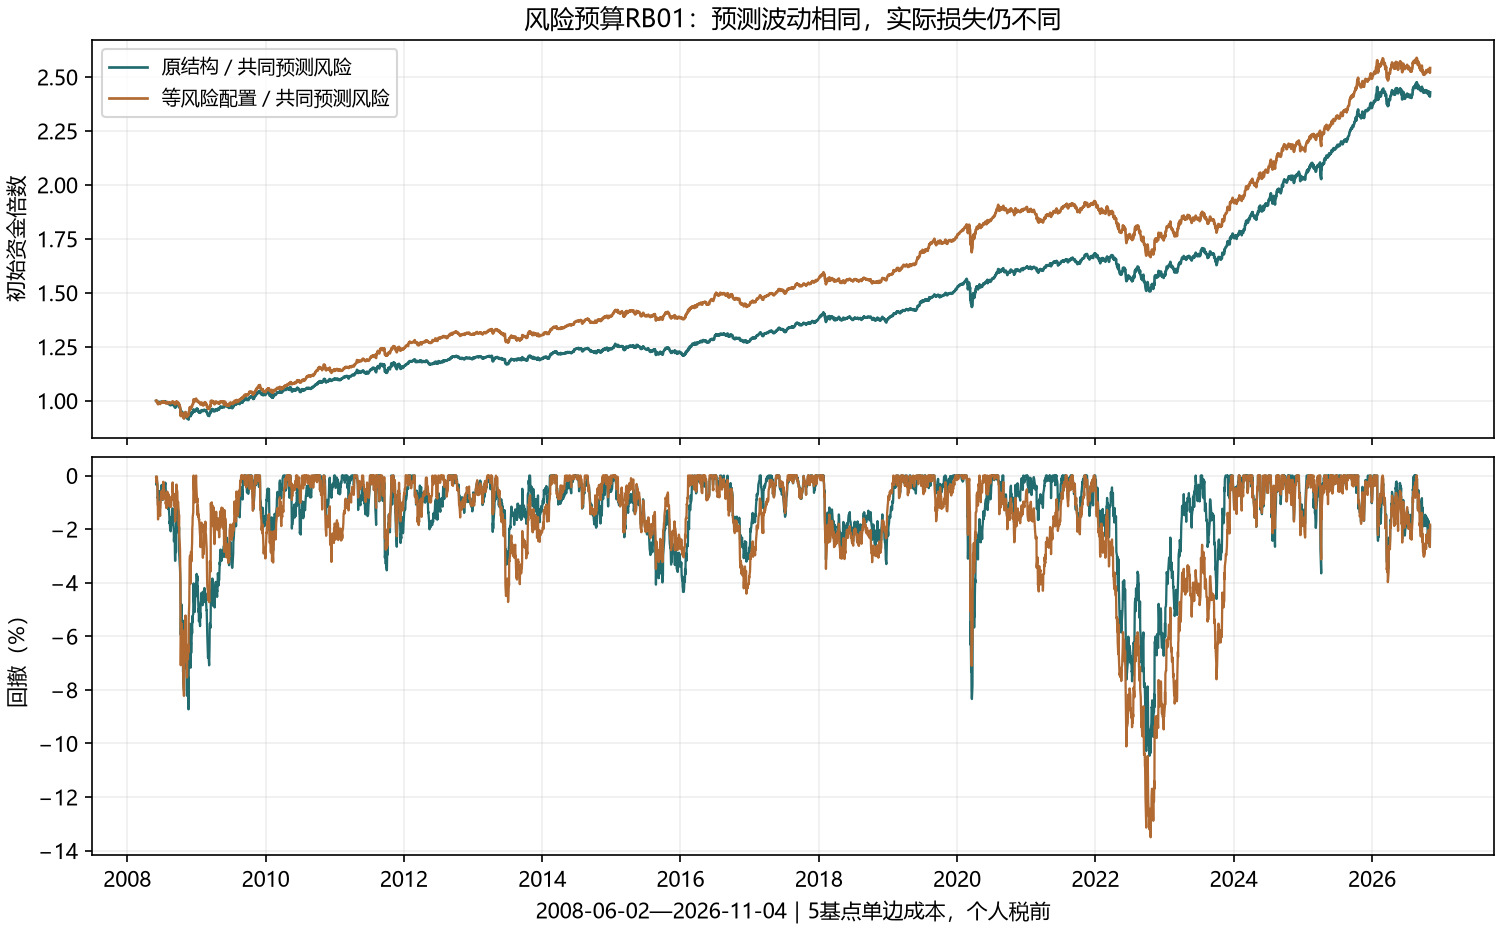
18.42年冻结行情实验完成。等风险配置在共同预测波动下略增收益,却扩大了最大回撤、延长了恢复。保留风险诊断价值,不直接升级AI8。
先控制风险预算,再判断配置价值
两边只用SPY、IEF、GLD、BIL;同月末信号、下一交易日收盘执行、同费用。等风险配置把前三类资产的预测风险贡献拉平,BIL保留25%储备。公平配对再将原结构降低到两者共同可达的预测波动。每次预测波动相同,不能保证未来或危机损失相同。
| 共同风险预算 | 年化收益 | 最大回撤 | 实际年波动 | 最大回撤峰值至恢复 | 年均双边换手 | 累计费用/初始10万美元 |
|---|---|---|---|---|---|---|
| 原结构:降低到共同风险预算 | 4.93% | 10.46% | 4.87% | 531天 | 49.39% | $630.41 |
| 等风险配置:共同风险预算 | 5.19% | 13.50% | 4.99% | 725天 | 37.21% | $518.71 |
美元名义、个人税前,单边成本5基点(0.05%);含基金内费用的供应商复权总回报代理,不重复扣基金费。换手为买卖金额合计/NAV的年均,含初次投入;单边等价值为其一半。最大回撤以正数表示损失幅度。
不调整风险水平时,收益差额很大
| 名义配置 | 年化收益 | 最大回撤 | 实际年波动 | 平均股票/中债/黄金/短债 |
|---|---|---|---|---|
| 原30/20/25/25结构 | 6.97% | 17.21% | 7.56% | 30.07% / 19.95% / 25.03% / 24.95% |
| 三风险资产等风险配置 | 5.19% | 13.50% | 4.99% | 18.65% / 42.63% / 13.74% / 24.98% |
等风险配置平均增加中债、减少股票和黄金,名义收益降到5.19%。因此不能把“平衡风险”说成自然达到8%。风险配对下约0.26个百分点的年化优势,没有抵消更大回撤与更慢恢复的代价,也没有经过未知样本验证。
核心问题:过去的对冲关系会改变
本实验用过去252个交易日的协方差来估计风险,能够按过去关系分散,却不能提前知道下一阶段的政策冲击。中债的单项波动较低,使其平均资金占比达到约42.6%;股债一起下跌时,这种配置仍会受伤。等风险只在股票、中债、黄金三资产的模型中成立,短债作为储备单列。
美联储研究人员的分析指出,国债对冲性质依赖通胀及冲击类型:需求走弱与供给通胀不是同一情景。该研究采用股票回报和债券收益率变化的相关性,其符号不能直接照抄成股债价格相关性。来源与作者解释。2026文章用于现在学习方法,不能回填成2021的已知信号。
判断:风险平价保留为配置工具;“只按过去波动配平即可升级收益档”的方案,本轮不推荐。不会为了追到8%立刻加杠杆。
保留所有年份及不利结果
2008从6月2日开始、2026截至11月4日,均非完整年。年份是观察分段,不是彼此独立的实验。
| 年份 | 原结构/共同预算 | 等风险/共同预算 |
|---|---|---|
| 2008(部分) | -3.95% | 0.63% |
| 2009 | 6.86% | 3.31% |
| 2010 | 7.40% | 10.22% |
| 2011 | 4.75% | 8.33% |
| 2012 | 3.54% | 5.33% |
| 2013 | -0.11% | -0.32% |
| 2014 | 3.71% | 6.63% |
| 2015 | -1.44% | -0.56% |
| 2016 | 4.38% | 4.46% |
| 2017 | 8.13% | 8.28% |
| 2018 | 0.10% | 0.90% |
| 2019 | 10.03% | 11.32% |
| 2020 | 6.69% | 7.94% |
| 2021 | 3.91% | 1.50% |
| 2022 | -6.17% | -8.92% |
| 2023 | 12.03% | 10.31% |
| 2024 | 14.54% | 11.98% |
| 2025 | 16.32% | 15.15% |
| 2026(部分) | 3.10% | 1.99% |
滚动长期结果:不是未来成功率
| 重叠观察窗 | 原结构年化 最低/中位/最高 | 等风险年化 最低/中位/最高 |
|---|---|---|
| 3年 | 0.31% / 4.20% / 15.21% | -1.50% / 4.67% / 13.57% |
| 5年 | 1.73% / 4.01% / 8.81% | 1.92% / 4.53% / 7.18% |
| 10年 | 2.31% / 3.94% / 6.99% | 2.49% / 4.70% / 6.13% |
使用月末及最终观察日作为窗口终点;边界取不晚于相应日的可用价格。历史不足20年,无20年结果。窗口重叠,不能用满足目标的窗口比例宣称未来胜率。
费用敏感性:不靠低费率挑结果
| 单边基点 | 原结构年化 | 等风险年化 |
|---|---|---|
| 5 | 4.93% | 5.19% |
| 10 | 4.91% | 5.17% |
| 25 | 4.83% | 5.11% |
下一项:检验“何时债券不再可靠对冲”
我复核了既有趋势防守研究:旧永久组合月度对照年化6.69%,10月趋势退出为4.95%、只减半为5.86%;回撤减小,但收益也下降。那些数据使用长债TLT、不同窗口,不能与上表中债IEF直接作收益排名。因此复用失败证据,暂不再铺一批均线参数。
已接收3号的2021年Q4费城联储SPF、10月CPI和11月3日FOMC小包。SPF与FOMC原件及哈希核对通过,CPI在线归档复核成功、本机原件仍403。完整经济判断样本保留通胀持续与通胀回落两种情景,现代模型知道2022结果,因此不能称为盲测预测能力。
SPY份额/NAV小窗口已交付并完成算术复核:9月17日净资产增长约38.78亿美元,同时份额减少660万、按NAV计价净赎回代理约50.33亿美元。净资产上涨可来自价格上涨,不能直接当资金流入。历史首次公开时点仍不明,暂不用于可交易历史信号。
2021年11月的材料,能支持什么判断?
当时通胀偏高、预期上修、购债支持减少,足以支持债券对冲风险情景;同时,SPF仍预期通胀回落,FOMC仍认为主要因素暂时,不能断言长期失控。缩减购债速度也不是缩表或已经加息。
风险预算模型当月会给出中债42.45%的目标,而单凭过去252日关系,不能解释未来对冲是否可靠。我的研究决定是不采用这一增配升级,保留原研究结构;这不是冒称2021真实卖债避险,更没有生成新交易。
还缺当期收益率曲线、市场隐含定价及相反环境样本。宏观方向判断正确,也可能已经反映在价格中。下一研究应检验该缺口,不能仅凭2021拟出恰好躲过2022的阈值。
什么已经验证,什么仍然没有
222个月末信号均使用过去252日;交易日严格晚于信号日。原始行情日历与NYSE完整一致;等风险数值残差、风险预算、费用解析例、未来价格扰动、成本单调均通过。独立单位持仓账本复算全部5基点路径,最大差额小于0.000001美元。C6注册表及旧价格哈希不变。
这仍是今天设计、使用现代供应商复权快照的事后研究;不是完整历史数据版本盲测,不是AI历史业绩,不是实盘。个人税、汇率、整股与真实成交约束未模拟;月末到下一收盘按目标权重执行,与C6冻结数量口径不同,不能拼接旧收益。原C6和账户未变。